トラック市からのお知らせ | 【業界NEWS】トラック運送「適正原価」の制度設計が進む|国交省が第3回検討会、運賃・料金との違いを整理

中古トラックに関する総合受付
受付時間平日9:00~17:30
050-1869-7493
※掲載車両の詳細については各店舗へお問い合わせください。
【業界NEWS】トラック運送「適正原価」の制度設計が進む|国交省が第3回検討会、運賃・料金との違いを整理
㈱トラック市
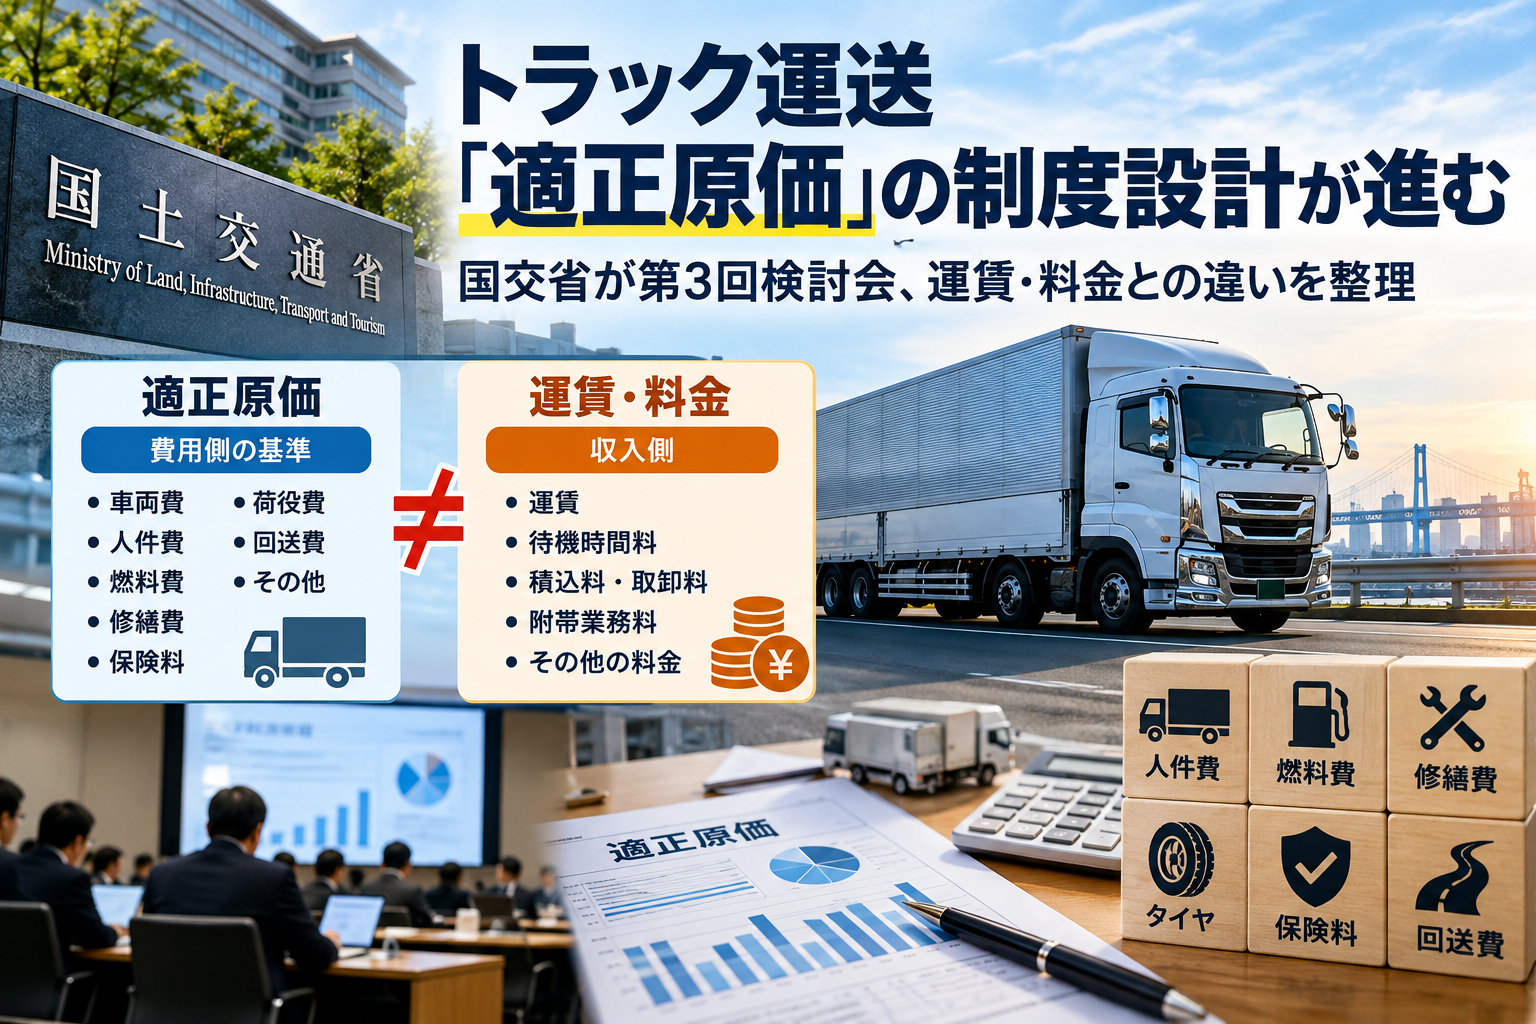
国土交通省は2026年10月1日、「第3回 適正原価の設定に向けた有識者検討会」を開催し、
改正トラック法により導入される「適正原価」の制度設計について検討を行いました。
今回公表された資料では、「適正原価」と、
トラック運送事業者が荷主などから実際に受け取る「運賃・料金」の関係について、
重要な整理が示されています。
特に注目したいのは、
「適正原価=荷主に請求する運賃そのものではない」
という点です。
適正原価は、トラック運送事業を適正に運営するために一般的に必要となる費用を積み上げて算出する
「費用側」の基準として検討されています。
一方、トラック事業者が荷主等から実際に収受する運賃・料金は
「収入側」として整理されます。
今後、運送会社の原価管理や運賃交渉、
さらには車両の保有・入れ替え判断にも関係してくる重要な制度となる可能性があります。
■そもそも「適正原価」とは?
2025年6月に公布された「貨物自動車運送事業法の一部を改正する法律(改正トラック法)」では、
トラック運送事業者が自ら貨物を運送する場合や、他のトラック運送事業者等へ運送を委託する場合について、
国土交通大臣が定める「適正原価」を継続して下回らないようにする制度が導入されます。
この規定は、法律の公布から3年以内に施行される予定です。
国土交通省では、この「適正原価」をどのように設定するかを検討するため、
2026年7月から「適正原価の設定に向けた有識者検討会」を開催しています。
第3回となる今回の検討会では、関係団体へのヒアリングとともに、
・適正原価と運賃・料金の関係
・料金の位置付け
・適正原価が実際の運賃水準へ与える影響
・回送時の原価
・物流効率化との関係
・物価変動への対応
・安全確保のための費用
・事業継続に必要な投資
などについて検討が行われています。
■「適正原価」と「運賃・料金」は別のもの
今回の国土交通省資料では、適正原価と運賃・料金について、
明確に性格が異なるものとして整理されています。
適正原価は、
「事業の適正な運営に当たり、
トラック事業者が一般的に負担する必要がある費用を積み上げて算出するもの」
とされています。
つまり、事業を行うために必要なコストを示す「費用側」の考え方です。
一方、
・運賃
・待機時間料
・積込料、取卸料
・附帯業務料
・その他の料金
など、トラック事業者が荷主等から受け取るものは「収入側」となります。
そのため、
「適正原価が100万円なら、荷主へ必ず100万円を請求する」
というような単純な制度ではありません。
■判断は「原価全体」と「運賃・料金収入全体」で行う方向
国土交通省の資料では、適正原価の水準を確保できているかを判断する際、
個別の費用項目ごとに、
「この費用はいくら回収できたか」
と照合するのではなく、
「適正原価全体」と
「実際の運賃・料金収入全体」
を比較する考え方が示されています。
例えば、
・車両費
・人件費
・燃料費
・修繕費
・保険料
・荷役作業などに伴う費用
といった原価がある場合、それぞれを個別の料金として完全に一致させて回収するのではなく、
事業者全体として必要な適正原価を運賃・料金収入で確保できているかを見る考え方です。
適正原価分を、実際の運賃・料金としてどのように回収するかについては、
一定程度トラック事業者の裁量になる方向が示されています。
■待機時間・積込み・附帯業務なども重要に
今回の検討資料では、運送に伴う「料金」の扱いについても整理が進められています。
トラック運送に関係する料金は、大きく、
①トラック事業者が提供するサービス等の対価
②トラック事業者が運送のために立て替えて支払う料金
③燃料サーチャージ
に分類する方向が示されています。
①サービス等の対価として設定される料金
・待機時間料
・積込料、取卸料
・附帯業務料
などです。
これらの作業にはドライバー等の人件費が発生するため、
「料金原価」として適正原価の中に位置付ける方向が検討されています。
②立て替えて支払う料金
・有料道路利用料
・利用運送手数料
・フェリー利用料
・特殊車両通行関係費用
・中継輸送施設の使用料
などです。
実際に発生した費用を基本として積み上げる考え方が示されています。
③燃料サーチャージ
燃料価格の急激な変動を適正原価へ反映するため、
「基準となる燃料価格」と
「実際の燃料価格」
との差額などを用いて算出する方法が検討されています。
■ドライバーの人件費は「全産業平均」も視野
人件費についても重要な検討が進んでいます。
国土交通省資料では、待機時間や荷役作業等の料金原価を算出する場合、
「一定の賃金水準」
を踏まえた人件費の時間単価を用いる方向が示されています。
その賃金水準については、
「全産業平均の賃金水準」
とすることが想定されていますが、詳細については今後検討するとされています。
トラックドライバーの賃金を他産業と比較して適正な水準へ引き上げることは、
今回の制度の重要な目的の一つです。
■「適正原価=最低運賃」ではない
ここは今回の制度を理解する上で非常に重要です。
国土交通省は、
「適正原価は、あくまで事業を適正に運営するために必要となる原価」
と整理しています。
適正原価には、
「適正な利潤(事業報酬)」
は含まれていません。
実際に荷主等から収受する運賃・料金については、
事業者が実際に必要とする原価
+
適正な利益
を確保することが必要になります。
そのため、
「適正原価が示されたから、その金額で運送すればよい」
というものではありません。
■個別の運送契約すべてが「適正原価以上」になるわけではない
今回の資料では、もう一つ重要な考え方が示されています。
トラック事業者は、
一定期間における運賃・料金収入が適正原価を下回らないようにすることが求められる方向ですが、
個々の運送契約について、一件一件すべてを適正原価以上にすることを義務付けるものではない
とされています。
例えば、
ある輸送では原価を下回るケースがあったとしても、
一定期間全体で見たときに適正原価を確保できているか
という考え方になります。
ただし、具体的にどの期間で判断するのかなどについては、
引き続き検討されています。
■「モデル運賃」を残す方向も検討
適正原価制度には一つ注意点があります。
適正原価は、あくまで「原価」の基準です。
そのため、荷主側が、
「国が示した適正原価まで運賃を下げても問題ないのではないか」
と判断し、現在それ以上の運賃を受け取っている事業者に対して値下げを求めることも懸念されています。
そこで今回の検討資料では、適正原価制度が導入された後も、
荷主との運賃交渉で参考にできる「モデル運賃」
を示してはどうか、という方向性が示されました。
モデル運賃については、
「能率的な経営の下における適正な原価に利潤を加えたもの」
として、トラック事業の健全な経営や物流機能を維持するために
目指すべき運賃・料金水準として示すことが検討されています。
【重要】
この「モデル運賃」については、2026年10月1日時点で制度として確定したものではありません。
国土交通省の資料では「想定される方向性」として示されている段階です。
今後の検討会で内容が変更される可能性があります。
■許可更新制度とも関係する可能性
改正トラック法では、トラック運送事業者の許可について「更新制度」を導入することも予定されています。
今回の資料では、この許可更新時の審査などにおいて、
単純に、
「適正原価を下回っているか」
だけを見るのではなく、
実際に収受している運賃・料金の水準に応じて、
・許可更新時の確認
・巡回指導
・監査
などを段階的に行う仕組みも検討されています。
これも現時点では制度として確定したものではなく、検討段階です。
■「帰り便が空車」のコストも適正原価へ
中古トラックの運行実務にも関係する重要な論点として、「回送」があります。
現在の標準的運賃では、帰り荷がない場合の運行も考慮し、
一定の実車率を前提として運賃が計算されています。
今回の検討では、
荷物を積んでいるかどうかにかかわらず、車両を走らせるためには、
・燃料
・ドライバーの労働時間
・タイヤ
・車両消耗
・減価償却
・整備費
などのコストが発生する
という考え方から、回送時の走行距離・時間についても適正原価に含める方向が示されています。
その上で、回送分の原価を、
・実車運賃に含めて回収する
・回送料金として請求する
などの考え方を通達等で示すことも検討されています。
■帰り荷の確保がこれまで以上に重要になる可能性
国土交通省の資料では、回送分を荷主へ別途請求するより、
「帰り荷を確保する」
方が運賃交渉を行いやすいという実態にも触れています。
今回の制度設計が進めば、
・往路だけでなく復路も荷物を確保する
・車両の空車走行を減らす
・共同輸配送を活用する
・配車システムを活用する
といった物流効率化が、原価管理の面からもより重要になる可能性があります。
■物流効率化をした会社が不利にならない仕組みも検討
適正原価制度では、
「効率化した結果、原価が下がった会社ほど運賃まで下げられてしまうのではないか」
という問題も考えられます。
国土交通省では、
・配送ルートの最適化
・共同輸配送
・荷待ち時間削減
・積載率向上
・走行距離削減
などによってコストを削減した事業者が不利にならないよう、
物流効率化のインセンティブを維持する制度設計も検討しています。
物流効率化によって輸送時間や走行距離を減らせれば、
・ドライバーの労働環境改善
・人材確保
・新しい運送業務の受注
・車両稼働率向上
につなげられる可能性があります。
■中古トラックの購入・車両入れ替えにも関係する?
今回の「適正原価」は、
中古トラックの販売価格や購入価格を直接規制する制度ではありません。
しかし、運送会社が自社の原価をより正確に把握する必要性が高まれば、
車両選びにも影響してくると考えられます。
例えば、
・新車を長期間保有する
・状態の良い中古車へ入れ替える
・大型車へ集約して輸送効率を高める
・小型、中型、大型を用途別に使い分ける
・燃費性能の良い車両へ入れ替える
・修繕費が増えた車両を売却する
といった判断では、
「車両価格が安いか高いか」
だけではなく、
「1年間でどのくらいの原価が発生するか」
を見ることがこれまで以上に重要になります。
■中古トラックでは「購入価格+維持費」で考えることが重要
中古トラックは、新車と比較して導入費を抑えやすい一方で、
車齢や走行距離、整備状況によって維持費が大きく変わります。
例えば、
・車両購入費
・自動車税
・自動車重量税
・保険料
・燃料費
・車検費用
・一般整備費
・タイヤ交換費
・DPF、尿素SCR等の排ガス処理装置の整備費
・架装物の整備費
・故障による休車コスト
などを含めて考える必要があります。
適正原価制度が導入されれば、
こうした「車両を保有して運送するためのコスト」を把握する重要性はさらに高まると考えられます。
■トラック市から見た今回のポイント
今回の「適正原価」は、
「国が運賃を決める制度」
ではありません。
現段階の国土交通省資料から読み取れる重要なポイントは、
・適正原価は「費用側」の基準
・運賃、料金は「収入側」
・適正原価には適正な利潤は含まれない
・適正原価全体と運賃・料金収入全体を比較する
・個々の運送契約すべてについて適正原価以上を求めるものではない
・待機、荷役、附帯業務等の費用も重要になる
・回送時の走行距離、時間も原価として考慮する方向
・適正原価とは別に「モデル運賃」を示すことも検討されている
という点です。
特に運送会社にとって重要なのは、
「自社の1台が、1年間でいくらの原価を生んでいるのか」
を把握することです。
売上だけではなく、
・車両費
・人件費
・燃料
・修理
・タイヤ
・保険
・税金
・荷待ち時間
・回送時間
・架装設備
・休車時間
まで含めた原価管理が、今後さらに重要になっていくと考えられます。
トラックの購入・売却・入れ替えについても、
「安く買える車両」
だけではなく、
「事業全体で見て効率よく稼働できる車両」
を選ぶことが一段と重要になります。
■今後の動きに注意
2026年10月1日の第3回検討会では、
制度の個別論点について具体的な方向性が示されました。
ただし、
・モデル運賃
・料金原価の具体的な計算方法
・人件費の基準
・回送原価の扱い
・許可更新時の審査方法
・物価変動への対応
・適正原価の具体的な算定式
などについては、現時点ですべてが正式決定したわけではありません。
国土交通省の資料でも「想定される方向性」として示されている項目が多数あります。
また、第3回検討会の議事概要についても、2026年10月6日時点では「後日公表予定」とされています。
トラック市では、今後も国土交通省の検討状況を確認し、制度の内容が具体化した段階で随時情報を更新します。
【関連情報】
改正物流効率化法・特定貨物自動車運送事業者について
https://www.truck-ichi.co.jp/news/office/5288
トラック・物流Gメン関連の記事
※該当するトラック市NEWSへのリンクを設定してください。
【出典・公式情報】
■国土交通省
「第3回『適正原価の設定に向けた有識者検討会』を開催します」
2026年9月28日発表
https://www.mlit.go.jp/report/press/jidosha04_hh_000364.html
■国土交通省
「第3回 適正原価の設定に向けた有識者検討会」
2026年10月1日開催・資料公開
https://www.mlit.go.jp/jidosha/jidosha_mn4_000023.html
■国土交通省
「適正原価の設定に向けた個別論点の検討①」
第3回検討会 資料6
https://www.mlit.go.jp/jidosha/content/002025489.pdf
■国土交通省
「適正原価の設定に向けた有識者検討会」
https://www.mlit.go.jp/jidosha/jidosha_mn4_000020.html
■国土交通省
「トラック適正化二法について」
https://www.mlit.go.jp/jidosha/jidosha_mn4_000019.html
※本記事は2026年10月6日時点で国土交通省から公表されている資料をもとに作成しています。
※第3回検討会資料に記載されている「想定される方向性」は、
今後の検討のために示されたものであり、制度として最終決定された内容ではありません。
※制度内容、施行時期、適正原価の算定方法、
モデル運賃等については今後変更・具体化される可能性があります。
最新情報は国土交通省の公式発表をご確認ください。